La transformación digital del sector financiero ya no se limita a trasladar transacciones de una ventanilla a una aplicación móvil. La prioridad actual radica en conseguir que los distintos puntos de contacto funcionen de manera integrada, mientras las instituciones redefinen la función de sus sedes y buscan optimizar sus costos operativos, de acuerdo con un análisis de Auriga.
Las tendencias más recientes del sector apuntan en la misma dirección: las interacciones bancarias deben fluir con naturalidad entre plataformas virtuales y espacios físicos, y los centros de atención tradicional seguirán siendo relevantes para las gestiones complejas. Un dato lo ilustra: el 76% de los encuestados preferiría las microsucursales o las cabinas inteligentes, señal de que los puntos de atención evolucionan en lugar de extinguirse.
En México, la red de oficinas bancarias pasó de 11,838 al cierre de 2023 a 11,421 en octubre de 2025, cuyo costo promedio de mantenimiento oscila entre 300 mil y 500 mil dólares anuales. La evolución en los hábitos de los consumidores y el volumen creciente de trámites en línea han convertido a ciertas instalaciones en unidades costosas de mantener: la disminución de trámites realizados directamente ante un ejecutivo impulsa a las entidades a replantear el propósito de estos edificios.
El cambio responde de igual forma a las exigencias de los usuarios. De acuerdo con un análisis de abril de 2026, la mayoría de las gestiones ya son digitales y las personas esperan respuestas inmediatas. En ese contexto, la sucursal física sigue siendo relevante, pero con un rol renovado que se enfoca en servicios de mayor valor, mientras los usuarios esperan una experiencia continua entre canales digitales, autoservicio y atención presencial.
Los bancos enfrentan el desafío de optimizar los costes asociados a miles de puntos de atención física. Tecnologías como la videobanca, los kioscos inteligentes y la automatización están impulsando el concepto de una “sucursal sin fronteras”, esquema híbrido capaz de conectar oficinas, dispositivos de autoservicio y atención humana dentro de un mismo entorno de servicio.
La respuesta apunta hacia esquemas híbridos capaces de conectar oficinas, dispositivos de autoservicio y atención humana dentro de un mismo entorno de servicio. Así, la evolución del punto de servicio bancario no implica la desaparición de la sucursal, sino su reinvención para integrarse a una experiencia verdaderamente omnicanal.
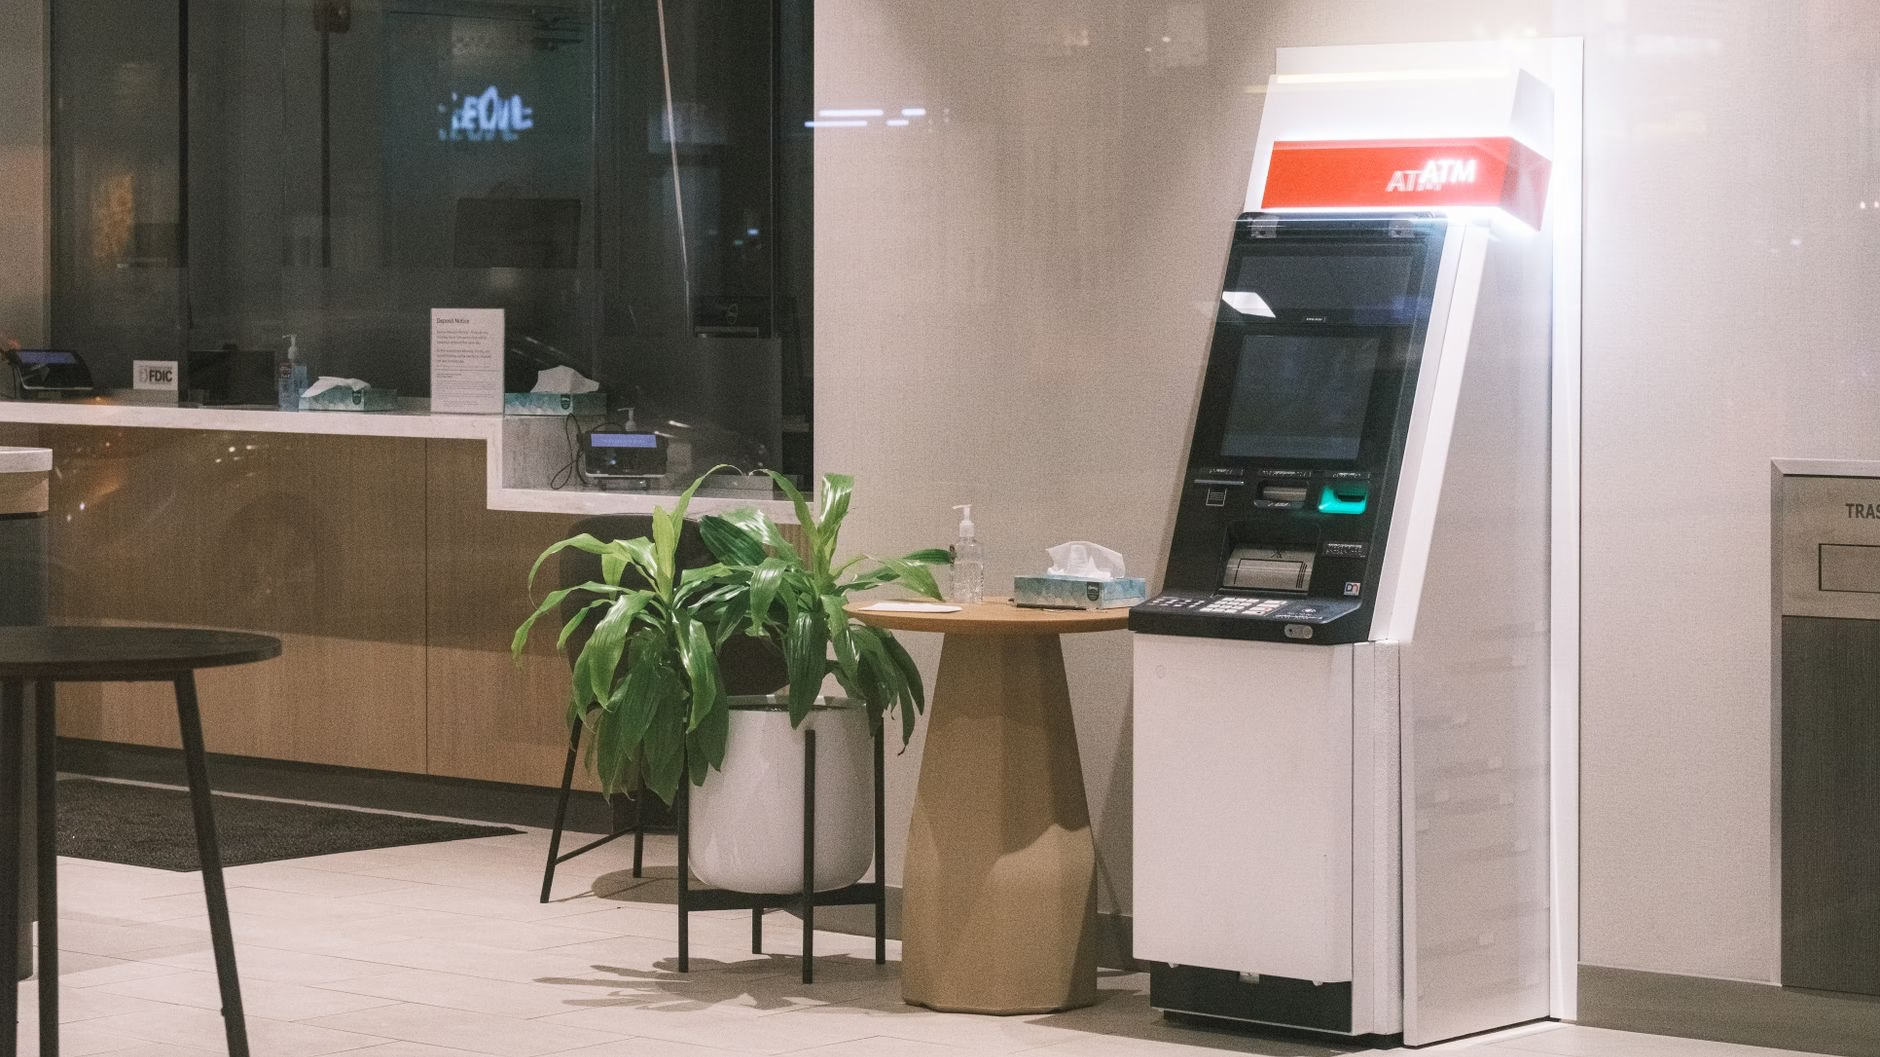
Imagen: Foto de Alec Adriano en Pexels
