
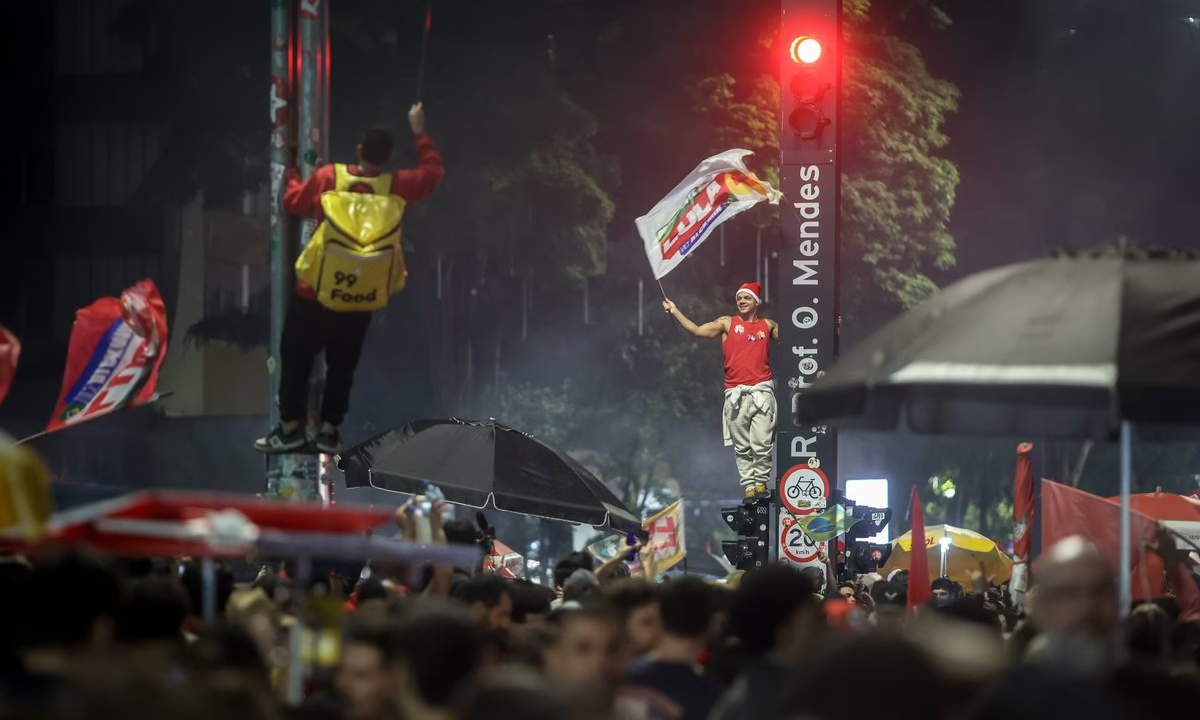
La inesperada victoria de Luiz Inácio Lula da Silva en las elecciones presidenciales de Brasil ha provocado un terremoto financiero sin precedentes en las últimas tres décadas. Los mercados, que descontaban un triunfo de Jair Bolsonaro, reaccionaron con ventas masivas de activos brasileños, hundiendo la bolsa, la moneda y los bonos, y encendiendo las alarmas sobre la estabilidad fiscal de la mayor economía de América Latina.
Desplome histórico en la Bolsa de São Paulo
El índice Bovespa, principal referente de la bolsa brasileña, llegó a caer un 17% en la reapertura de operaciones, aunque minutos después moderó las pérdidas al 16%. La magnitud del desplome obligó a activar el mecanismo de interrupción automática de la negociación (circuit breaker) tras superar el umbral del 10%, algo que no ocurría desde el estallido de la pandemia de covid-19. De hecho, la caída supera el 14,7% registrado en aquel entonces.
El castigo fue especialmente severo en compañías como el grupo de infraestructuras Cosan y la cadena de moda rápida C&A Modas, que perdieron cerca de la mitad de su valor bursátil. Para encontrar un episodio de magnitud comparable hay que remontarse a 1992, cuando el mercado brasileño quedó atrapado por la crisis política que acabaría con la destitución del presidente Fernando Collor de Mello. El índice de pequeñas empresas brasileñas se desplomó un 30%, la mayor caída de su historia.
El real, en caída libre
La divisa brasileña registró su mayor desplome frente al dólar en más de tres décadas, al perder un 12% y cotizar en 5,57 reales por dólar. Al mismo tiempo, los rendimientos de la deuda soberana repuntaron con fuerza, ya que los inversores exigieron mayores rentabilidades para compensar el aumento de la percepción de riesgo. La volatilidad generada por el resultado electoral también provocó la cancelación de emisiones de deuda, en una muestra de cómo la incertidumbre se extendió desde la bolsa y el mercado de divisas hasta la financiación de empresas y administraciones públicas.
Contraste con la euforia previa
El desplome de los activos brasileños contrasta con la euforia que se adueñó del mercado el pasado 5 de octubre, cuando la ventaja obtenida por Flávio Bolsonaro en la primera vuelta llevó a los inversores a descontar un giro económico más favorable a los mercados y una mayor disciplina fiscal. El índice Bovespa cerró entonces con una subida del 7,7%.
El brusco giro también golpeó a las compañías más expuestas a Brasil en mercados como el estadounidense o el español. El grupo de servicios financieros XP, que cotiza en el Nasdaq, se desplomó un 55%, mientras que las españolas Telefónica y Santander se dejaron un 6,2% y un 3,8%, respectivamente.
Las razones del pánico
“Los mercados estaban ampliamente posicionados para una victoria de Bolsonaro”, resume Eirini Tsekeridou, analista de renta fija de Julius Baer. La magnitud del ajuste responde, sobre todo, a las dudas que genera el rumbo fiscal del próximo mandato. A su juicio, la victoria de Lula apunta a un aumento de la volatilidad en el corto plazo, en un contexto marcado por las incertidumbres sobre la política fiscal del próximo Gobierno.
Una vez absorbido el impacto inicial, la atención del mercado se desplazará, según los analistas, hacia tres cuestiones fundamentales: la actitud de Bolsonaro ante el resultado electoral, la capacidad de Lula para construir mayorías en un Congreso fragmentado y dominado por fuerzas de centroderecha y, sobre todo, las señales que envíe el nuevo Ejecutivo en materia fiscal. La composición del equipo económico será la primera prueba para medir hasta qué punto el presidente está dispuesto a combinar sus promesas sociales con una estrategia creíble de contención de la deuda.
“Más allá de los nombres, los inversores necesitan un marco fiscal revisado que genere superávits primarios suficientes para estabilizar la deuda”, señala por su parte Viktor Szabó, director de inversiones en deuda de mercados emergentes de Aberdeen Investments. A su juicio, ese esfuerzo deberá venir acompañado de medidas sobre el gasto obligatorio y los gastos fiscales, así como de un compromiso claro con la independencia del banco central.
Una idea similar comparte Tsekeridou. La analista considera que, si el Gobierno demuestra un compromiso claro con la estabilización de la deuda y una consolidación fiscal gradual, los bonos, el real brasileño y la renta variable doméstica podrían beneficiarse de unos tipos de interés todavía elevados y de unas valoraciones que siguen siendo atractivas.
El desafío fiscal
Aunque Lula se ha comprometido a reconducir las cuentas públicas, los analistas subrayan que pretende hacerlo a un ritmo más gradual que el defendido por Bolsonaro y con la condición explícita de que los ajustes no recaigan sobre los hogares de menor renta. El principal foco de atención para los inversores seguirá siendo la evolución de las cuentas públicas.
Como recuerdan los analistas de ING, el talón de Aquiles de la economía brasileña ha sido históricamente su fragilidad fiscal. El país registra un déficit presupuestario de entre el 7% y el 8% del PIB y una deuda pública que supera el 80%, unas cifras que limitan el margen de maniobra del próximo Gobierno. “A Brasil le queda poco margen para este tipo de política”, advierte Szabó. El experto recuerda que el país soporta un déficit cercano al 10% del PIB y una deuda en torno al 83%, una combinación que obliga al Estado a financiarse a unos costes muy superiores a los de otras grandes economías pese a contar con unos fundamentales más robustos que los de buena parte de los mercados emergentes.
La rentabilidad del bono brasileño a diez años ronda el 6,5%, frente al 5% del estadounidense al mismo plazo, y solo es superada en la región por el 12% que exigen los inversores para comprar deuda argentina. “Constituye la definición misma de una trayectoria insostenible”, concluye.
Brasil, una economía con fortalezas
A diferencia de Argentina, que sigue inmersa en un proceso de corrección de los desequilibrios acumulados durante años de inflación elevada y crisis cambiarias recurrentes, Brasil cuenta con una economía más grande y estable, aunque arrastra un persistente problema de disciplina fiscal. Sin embargo, los analistas advierten de que reducir el caso brasileño a sus problemas fiscales sería una simplificación. Szabó recuerda que Brasil es una superpotencia agrícola y energética y figura entre los mayores exportadores mundiales de soja, carne de vacuno, café, azúcar y algodón.
Los expertos coinciden en que la clave para el nuevo mandato será recuperar la confianza de los inversores, algo que Lula ya logró en sus dos primeros mandatos al combinar un fuerte crecimiento económico con superávits primarios. Esa estrategia permitió al país recuperar el grado de inversión de las principales agencias de calificación crediticia. “Si su cuarto mandato comienza situando la deuda en una senda descendente, los tipos de interés podrían bajar sustancialmente, la inversión privada podría recuperarse y el dinero público podría destinarse a infraestructuras y servicios en lugar de a los acreedores”, sostienen los analistas de Aberdeen. Brasil estaría entonces en una buena posición para convertirse en el caso más destacado de América Latina y de todos los mercados emergentes. El desafío para Lula será convencer a los mercados de que ese escenario sigue siendo posible.